Le marché parisien présente des spécificités fortes en matière d’assurance habitation lorsque des extensions, des vérandas, ou des rénovations viennent remodeler un logement. Loyers élevés, copropriétés anciennes, et une densité urbaine qui multiplie les risques liés aux dégâts des eaux ou aux cambriolages imposent une approche minutieuse des garanties et des franchises. Dans ce contexte, comprendre les règles qui encadrent les extensions et les rénovations devient indispensable pour éviter les mauvaises surprises et rester correctement couvert en cas de sinistre. Le présent dossier, rédigé dans un esprit factuel et concret, met en lumière les étapes clés, les garanties à privilégier et les stratégies pour optimiser le coût sans sacrifier la sécurité du domicile parisien. Les propriétaires, locataires ou étudiants devant aménager leur espace ou agrandir leur logement trouveront des repères pratiques pour ajuster leur assurance habitation au nouveau cadre de vie, tout en s’appuyant sur des exemples et des scénarios réels observés en 2026. Pour mieux saisir les options disponibles et les possibilités locales, ce guide propose une vision claire des obligations, des garanties essentielles et des leviers économiques spécifiques au marché parisien.
Cadre général des extensions et rénovations à Paris et les obligations d’assurance
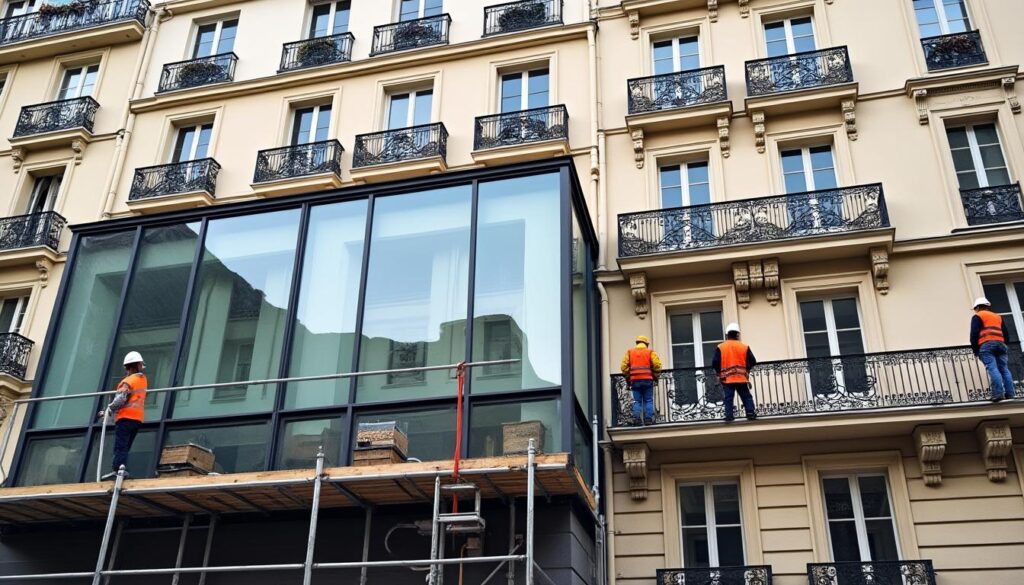
Les travaux qui modifient durablement la configuration ou la surface d’un logement doivent engager une réflexion particulière sur l’assurance habitation. Dans le contexte parisien, la règle générale s’applique avec une nuance clé : toute extension comme une véranda, l’aménagement de combles ou la transformation d’un garage en pièce de vie, ainsi que la création de pièces supplémentaires (salle de bains, chambre, bureau) ou la surélévation d’un bâtiment, nécessitent une mise à jour du contrat. L’objectif est d’éviter tout risque de sous-assurance, qui pourrait entraîner une indemnisation partielle en cas de sinistre. Ce principe s’applique aussi bien pour une propriété détenue en direct que pour une indivision ou un logement en location. Le risque inhérent à Paris—vols, cambriolages, fuites et dégâts des eaux—rend primordiale une adaptation précise des garanties et des franchises à la nouvelle surface et à la valeur du bien.
Pour être « à jour » avec les besoins du nouveau cadre de vie, le contrat doit refléter la surface exacte à assurer, le capital mobilier, et les éventuelles dépendances comme un garage, un abri de jardin ou une piscine. En pratique, l’assureur s’appuie sur un dossier clair et documenté pour réajuster les garanties et éviter une sous-estimation qui serait lourde en cas de sinistre. Le processus peut intervenir avant, pendant ou après les travaux, mais une anticipation reste le gage d’une couverture optimale. Au-delà de la surface, les pièces et équipements supplémentaires—cuisine réaménagée, salle de bains rénovée ou atelier transformé en espace de vie—changent la valeur assurée et la prime gérée par le contrat. Dans le cadre parisien, où les superficies et les coûts de construction peuvent varier fortement entre arrondissements, cette étape prend une importance accrue.
Pour ceux qui souhaitent approfondir les mécanismes de couverture, l’accès à l’offre « assurance habitation à Paris » peut être utile afin d’avoir une vision globale des conditions générales et des garanties associées. En outre, la comparaison des propositions et des franchises permet d’identifier les options les plus adaptées à la configuration du logement et au profil du ménage. Dans cette logique, il convient d’évaluer les risques spécifiques à chaque type de rénovation et à chaque localisation dans Paris. Le recours à des professionnels du bâtiment assurés en responsabilité civile et décennale pour les gros œuvres est une composante essentielle du dispositif, car il garantit que les interventions respectent les règles de sécurité et les normes en vigueur.
assurance habitation à Paris offre une première pierre de comparaison entre les garanties proposées et les niveaux de couverture disponibles. Cette ressource peut aider à mesurer l’écart entre une offre basique et une offre adaptée à des travaux importants. Pour les propriétaires soucieux d’un cadre clair, la consultation des rubriques dédiées peut faciliter le choix, en particulier lorsque les travaux touchent à la sécurité des locaux et à la protection des biens mobiliers. Dans les zones où les immeubles présentent des risques particuliers—copropriétés anciennes, réseaux techniques difficiles d’accès, ou systèmes de sécurité non homogènes—il devient crucial d’échanger avec l’assureur pour ajuster les garanties et la franchise afin d’éviter les surprimes liées à des paramètres locaux spécifiques.
Déclaration des travaux et ajustement du contrat après extensions et rénovations
La déclaration des travaux à l’assureur est une étape clé qui permet d’aligner la couverture avec la réalité du logement post-rénovation. Dans le cadre des règles françaises, et avec des particularités observables à Paris, le processus repose sur une documentation précise qui permet à l’assureur d’évaluer les risques et de proposer des ajustements sur mesure des garanties et des franchises. Le principe est simple : toute modification qui impacte la surface ou la destination des pièces doit être signalée, même si les travaux ne se traduisent pas par une augmentation immédiate de la valeur du bien. L’objectif est d’éviter le sous-assurage qui peut coûter très cher en cas de sinistre.
Le dossier à transmettre comprend plusieurs éléments essentiels que l’on peut regrouper en catégories pratiques. D’abord une description précise de la nature des travaux, incluant les extensions, surélévations, aménagements de combles, création de pièces, vérandas, piscines ou changements de destination. Ensuite, la surface concernée en mètres carrés et une distinction entre les surfaces de vie et les dépendances annexes. La date de début et la durée prévisionnelle du chantier doivent être indiquées : si celui-ci dure plus de deux ans, une assurance spécifique de type dommages-ouvrage peut être nécessaire. Le permis de construire pour les surfaces supérieures à 40 m² ou la déclaration préalable pour les surfaces inférieures constituent des pièces obligatoires, tout comme les devis et factures des entreprises intervenantes et leurs assurances professionnelles, notamment responsabilité civile et décennale. Enfin, les plans cotés et descriptifs techniques des travaux complètent le dossier pour une visualisation précise des interventions et des matériaux utilisés.
Une fois le dossier reçu, l’assureur évalue les risques et peut proposer une révision des garanties et des franchises. La mise à jour peut intervenir avant, pendant ou après les travaux, mais anticiper reste la meilleure stratégie, afin d’éviter tout écart entre la réalité des lieux et la couverture contractuelle. En parallèle, une attention particulière doit être portée à la durée des travaux et à leur coût total, qui déterminent en grande partie le niveau de couverture nécessaire et la nature des garanties à activer, notamment en matière de dommages matériels et de responsabilité vis-à-vis des tiers.
Pendant la période de travaux, la couverture demeure, sous réserve que les interventions respectent les conditions générales, comme le recours à des professionnels assurés, le respect des échéances et l’absence d’occupation prolongée du logement qui rendrait la situation inhabitable au-delà d’une certaine période. En cas d’écarts ou de travaux réalisés par soi-même, l’assurance peut exiger une police spécifique de type dommages-ouvrage. Pour les propriétaires parisiens, l’information et la transparence tout au long du processus sont des gages de sécurité et de continuité de garantie.
Pour structurer ce processus, un cadre pratique peut être suivi, notamment :
- Préparer une description précise des travaux et distinguer surface des pièces de vie et dépendances.
- Indiquer les dates et prévoir les éventuels permis de construire ou déclarations préalables.
- Rassembler les devis, factures et assurances des entreprises intervenantes (responsabilité civile et décennale).
- Compiler les plans et descriptifs techniques et les transmettre à l’assureur.
- Demander une réévaluation du contrat à l’issue des travaux ou en cours, selon l’évolution de la valeur et de la surface.
Pour faciliter l’approche, il est utile de consulter les ressources dédiées et de dialoguer sur les garanties spécifiques à Paris, notamment en ce qui concerne les risques locaux et les exigences des copropriétés. Dans ce cadre, il peut être pertinent de se référer à des pages comme garantie incendie afin de comprendre les limites et les extensions possibles pour une meilleure protection en cas d’incendie pendant les travaux. D’autres ressources comme assurance location vide Paris peuvent éclairer les cas où le logement est loué en parallèle des travaux et où des responsabilités spécifiques concernent les locataires et les bailleurs. En renforçant la communication avec l’assureur et en préparant un dossier solide, l’ajustement du contrat peut être effectué de manière fluide et adaptée au nouveau paysage immobilier parisien.
Garanties indispensables face au contexte parisien et risques spécifiques
Dans l’architecture parisienne, certaines garanties deviennent incontournables pour faire face aux particularités de l’environnement urbain. La responsabilité civile demeure une protection centrale, couvrant les dommages causés à des tiers par le logement ou par les occupants, y compris les voisins et les professionnels sur le site des travaux. Cette garantie s’avère particulièrement cruciale lorsque des modifications impliquent des déménagements temporaires, des chantiers partagés ou des espaces communs affectés par les rénovations.
La couverture incendie est également essentielle, surtout dans les immeubles anciens où les risques de propagation et de dégâts structurels peuvent être amplifiés par la densité et la configuration des lieux. Dans ce cadre, il est utile de se référer à des ressources spécialisées pour comprendre les nuances et les niveaux de garantie, notamment les spécificités liées à la protection des biens mobiliers et des équipements intégrés dans les travaux. Des ressources comme garantie incendie permettent de clarifier les niveaux de protection et les exclusions éventuelles, afin de choisir une couverture qui répond réellement aux besoins du logement.
Le vol et le bris de glace sont des risques particulièrement présents dans les zones urbaines densément peuplées. Les garanties liées au vol peuvent être renforcées en fonction des dispositifs de sécurité installés dans l’immeuble et du niveau de sûreté individuel du logement (portes blindées, systèmes d’alarme, vidéosurveillance, etc.). Pour les biens précieux ou spécifiques, il peut être judicieux d’étendre les garanties à des objets de valeur et d’ajuster les niveaux de franchise afin de bénéficier d’indemnités suffisantes en cas de sinistre.
Les catastrophes naturelles, même si elles peuvent sembler moins fréquentes à Paris que dans des zones littorales, restent un élément à prendre en compte dans une approche globale. Les assureurs proposent généralement des extensions ou des options de couverture adaptées, notamment pour les inondations ou les phénomènes climatiques extrêmes. En restant attentif aux échelles de risque propres à chaque arrondissement, il est possible d’adapter les garanties et les franchises pour répondre de manière précise aux besoins du logement parisien et à son entourage immédiat.
Pour enrichir la compréhension des garanties, il est utile de se pencher sur les implications pratiques des différentes polices et de comparer les offres disponibles sur le marché parisien. L’approche par l’exemple permet d’évaluer comment chaque type de sinistre est pris en charge selon que l’assurance est classée Eco, Confort ou Premium. Des ressources complémentaires comme assurance Airbnb Paris garanties ou assurance bien indivision Paris permettent d’appréhender des cas particuliers et d’ajuster les garanties en fonction des destinations d’usage ou des situations particulières rencontrées à Paris.
Coûts, tarifs et facteurs influençant le prix de l’assurance habitation à Paris
Le coût d’une assurance habitation à Paris ne se résume pas à une formule unique. Le prix dépend fortement de facteurs tels que l’arrondissement, la superficie, le type de logement (studio, T2, colocation, logement meublé) et le niveau de sécurité du bâtiment. Les loyers élevés et la valeur des biens mobiliers influencent directement le montant de la prime, tout comme la présence de dispositifs de sécurité (portes renforcées, alarme, sas, visiophone) et la configuration de l’immeuble (copropriété, présence de parties communes, ascenseurs, etc.). À surface égale, un appartement situé dans un arrondissement recherché (par exemple le 6e ou le 7e) peut générer une prime plus élevée qu’un logement plus ancien ou plus éloigné du centre. De même, les immeubles anciens, avec des risques spécifiques (fuites, humidité, défauts de structure), peuvent entraîner des primes plus élevées que les constructions récentes, même avec des garanties similaires.
Pour donner une idée des échelles possibles, les formules les plus courantes se déclinent en trois niveaux: Eco, Confort et Premium. Dans les grandes lignes, la différence réside dans l’étendue des garanties, le montant des franchises et les services associés. Une estimation indicative peut placer Eco autour de quelques euros supplémentaires par mois pour des garanties de base tandis que Confort et Premium augmentent proportionnellement pour assurer des biens de valeur plus élevée, des pièces supplémentaires et des systèmes sophistiqués de sécurité. Ces chiffres restent tributaires des paramètres propres à chaque logement et à chaque assureur, et doivent être affinés par une simulation personnalisée.
Pour faciliter la comparaison et la visualisation des écarts tarifaires, un tableau peut être utile. Le tableau ci-dessous présente une synthèse des formules courantes et de leurs caractéristiques typiques. Les chiffres sont indicatifs et à croiser avec les offres réelles pour 2026, en tenant compte des particularités de chaque arrondissement et de chaque logement.
| Formule | Tarif indicatif mensuel | Garanties principales | Franchise typique |
|---|---|---|---|
| Eco | 6–12 € | Responsabilité civile, incendie, dégâts des eaux; protections minimales | 150–300 € |
| Confort | 12–25 € | RC + incendie + dégâts des eaux + vol + bris de glace; niveau moyen de services | 100–250 € |
| Premium | 25–50 € | RC + incendie + dégâts des eaux + vol + bris de glace + catastrophes naturelles; services renforcés | 50–150 € |
Ces données illustratives montrent clairement que la localisation et la configuration du logement pèsent lourdement sur la tarification. Dans certains arrondissements prisés, le coût peut grimper, mais les garanties offertes et les niveaux de service peuvent aussi être plus complets, ce qui peut Justifier l’écart. Pour les locataires et propriétaires, l’enjeu reste de trouver le bon équilibre entre couverture et coût, en privilégiant les garanties qui protègent les biens et les responsabilités les plus sensibles à Paris. En outre, regrouper les contrats (habitation, automobile, etc.) peut aboutir à des économies non négligeables, tout en conservant une personnalisation adaptée au profil.
Pour ceux qui souhaitent approfondir la dimension pratique, il est utile de consulter des ressources répertoriant des garanties spécifiques et des conseils pour les logements neufs ou les situations particulières. Par exemple, les pages dédiées à garanties pour logements neufs et à assurance logement étudiant Paris offrent des points de référence utiles pour adapter les garanties à la réalité des habitants de Paris, que ce soit en colocation ou en meublé. Enfin, pour les propriétaires qui envisagent des solutions alternatives comme la location meublée ou courte durée, des ressources détaillant les exigences et les garanties spécifiques peuvent aider à choisir les meilleures options et à sécuriser le patrimoine.
Astuces pratiques pour réduire le coût et optimiser les offres locales
Réduire le coût de l’assurance habitation à Paris sans sacrifier la couverture requiert une approche ciblée et informée. Plusieurs leviers s’avèrent efficaces lorsque l’objectif est de maîtriser la dépense tout en bénéficiant d’un niveau de protection adapté au marché parisien. La comparaison des offres en ligne permet d’obtenir rapidement une ébauche de différence tarifaire entre les formules Eco, Confort et Premium, et de mesurer l’impact des franchises et des plafonds d’indemnisation. L’ajustement des garanties en fonction du profil et de l’habitat est aussi une voie cruciale : réduire par exemple le champ de couverture pour les pièces non utilisées ou investir dans des dispositifs de sécurité qui diminuent le risque de vol peut influencer positivement la prime.
Un autre levier porte sur le choix de la franchise. Une franchise adaptée peut significativement influer sur le montant de la prime mensuelle. À Paris, où les coûts des sinistres peuvent être élevés, il peut être judicieux d’opter pour une franchise modérée afin d’assurer une meilleure couverture dans les scénarios les plus fréquents, tout en évitant des coûts récurrents élevés en cas de petits sinistres. Pour les familles et les colocataires, regrouper les contrats peut aussi produire des économies notables grâce à des réductions de pack et à une gestion plus simple des garanties multiples.
Par ailleurs, les offres locales spécifiques peuvent apporter des avantages non négligeables. L’offre « Assurance Habitation Parisienne » proposée par la Ville de Paris est une piste à envisager pour bénéficier d’un produit pensé pour le contexte urbain et les réalités locales. Pour optimiser l’offre, il convient d’examiner les packages et les options complémentaires qui s’accordent au mode de vie parisien—meublé, location vide, appartenance à une copropriété ancienne, ou recours à des services de sécurité renforcés. Des ressources comme assurance location vide Paris et assurance logement étudiant Paris fournissent des éléments concrets pour faire correspondre l’offre à chaque profil.
Dans le cadre d’un aménagement ou d’un agrandissement, il est pertinent d’étudier les options liées à la flexibilité du contrat et à la possibilité de réévaluer les garanties après les travaux. Cette approche proactive permet d’éviter les lacunes et d’engager les ajustements au moment opportun. En fin de compte, l’objectif est d’allier robustesse de protection et maîtrise du coût, en adaptant les choix à la configuration du logement dans l’arrondissement concerné. Pour ceux qui veulent pousser l’analyse, des ressources comme garanties pour logements neufs peuvent être consultées afin de comprendre les garanties spécifiques aux logements récents et les éventuels ajustements nécessaires en fonction de leur localisation et de leur usage.