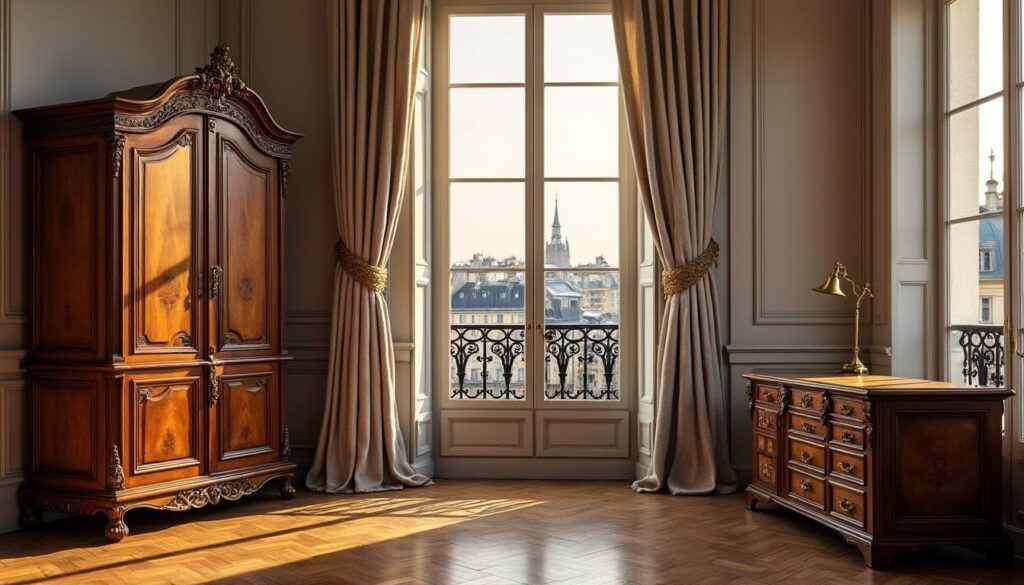
Le mobilier ancien occupe une place centrale dans la vie parisienne: pièces signées, bois patiné, tissus d’époque et objets de valeur qui racontent une histoire. Dans une ville où les loyers restent élevés et où les immeubles anciens dominent le paysage, la protection des biens mobiliers ne se limite pas à une simple assurance. Il s’agit d’évaluer les risques propres au contexte urbain, de comprendre les garanties qui protègent ces pièces uniques et d’apprendre à ajuster les garanties en fonction des caractéristiques du logement — surface, type d’habitat et niveau de sécurité du bâtiment. Ce contexte parisien, qui mêle copropriétés anciennes et logements modernes, influe directement sur les coûts et les conditions d’indemnisation. Le mobilier ancien peut être vulnérable à des dommages qui ne recouvrent pas toujours les mêmes situations que les biens contemporains, d’où l’importance d’une couverture adaptée et précise. Dans ce cadre, l’assurance habitation ne se résume pas à une obligation légale pour certains occupants; elle devient un levier de sérénité pour préserver non seulement le patrimoine mobilier mais aussi le cadre de vie, lorsque les aléas urbains entrent en jeu.
La réalité parisienne impose d’aller droit au but: quelles garanties sont vraiment utiles pour protéger des pièces anciennes sans surpayer inutilement? Comment évaluer les risques spécifiques à Paris — humidité des murs, infiltrations d’eau dans les immeubles anciens, risques de cambriolage dans des rues très animées, ou encore les vulnérabilités liées à des installations électriques démodées — et comment les traduire en garanties claires et proportionnées? Ce sujet mêle aspects techniques et approches pragmatiques: recourir à des garanties adaptées, bien prévenir les défaillances qui peuvent toucher les zones sensibles du logement, et rester attentif à la valeur des objets, à leur vétusté et à leur valeur d’usage. Dans ce cadre, la comparaison des formules, l’évaluation des franchises, et la connaissance des exclusions peuvent faire la différence entre une indemnisation satisfaisante et une prise en charge limitée. Cette approche est particulièrement pertinente à Paris, où les immeubles historiques présentent des particularités structurelles et où le risque de dégâts des eaux est plus fréquent qu’ailleurs.
Pour les occupants qui souhaitent s’assurer de la pertinence de leur couverture, il est indispensable d’ancrer les choix dans une logique proactive: documenter les objets, estimer leur valeur, et vérifier les plafonds et les exclusions liés au mobilier ancien. Ainsi, les décisions d’assurance ne reposent pas sur des suppositions mais sur des données concrètes: facture d’achat, estimation professionnelle, photos datées, et, le cas échéant, rapports d’experts en patrimoine mobilier. Cette approche permet de structurer une protection qui reste fidèle à la réalité des biens. Dans les pages qui suivent, l’accent est mis sur les garanties indispensables, les mécanismes d’indemnisation, les coûts et les stratégies concrètes pour adapter l’offre au marché parisien, tout en restant vigilant face aux spécificités de chaque arrondissement et à la diversité des logements, du studio aux grands appartements, en passant par les colocations ou les logements meublés.
Assurance habitation à Paris : garanties essentielles pour le mobilier ancien
Dans le contexte parisien, les garanties d’assurance habitation s’organisent autour de protections qui couvrent les dommages causés au mobilier ancien, tout en préservant la responsabilité civile et la sécurité du logement. La base reste la responsabilité civile, qui indemnise les tiers en cas de dommages causés par le résident ou par les occupants du foyer. Cette garantie est particulièrement importante lorsque des objets précieux pourraient causer un dommage collatéral à des visiteurs ou voisins. À Paris, où les copropriétés et les immeubles collectifs imposent des règles strictes, la RC contribue à clarifier les limites de responsabilité et à prévenir les contentieux après un sinistre.
Un autre socle majeur est la garantie dégâts des eaux, qui couvre les conséquences des fuites, ruptures de canalisation et infiltrations susceptibles d’endommager le mobilier ancien. Dans les immeubles parisiens, les canalisations anciennes et les défauts de voûte ou de murs peuvent faciliter les dégâts, même lorsque l’événement ne semble pas spectaculaire à première vue. La couverture des dégâts des eaux est donc souvent une dépense justifiée, permettant d’indemniser les pertes liées à des dégradations qui affectent les pièces en bois, les jeux de lumière et les surfaces vernies. Le panel de sinistres couvert inclut les infiltrations au niveau des murs, des plafonds et des façades, ainsi que les débordements d’appareils ménagers qui font tomber des résidus sur des objets de valeur.
La garantie incendie demeure une protection essentielle, notamment lorsque des objets de valeur ou des éléments de mobilier ancien peuvent être endommagés par des flammes ou par les conséquences thermiques d’un sinistre. En pratique, l’assurance incendie peut être associée à une extension couvrant les dommages liés à des incendies accidentels, à la fumée et, parfois, à des dégâts électriques. Dans les immeubles parisiens, où l’installation électrique peut être ancienne, cette extension se révèle particulièrement utile pour préserver des meubles fragiles et des pièces artisanales qui affichent des finitions précieuses. Enfin, la bris de glace protège les vitrages et les miroirs qui composent le décor du logement; il convient toutefois de vérifier les exclusions éventuelles et d’évaluer les besoins en fonction de la valeur des vitrages et des volumes concernés.
Pour les objets de valeur et les pièces uniques — tableaux, tapisseries, mobilier sculpté — la partie « biens mobiliers » de l’assurance peut être souscrite séparément ou intégrée dans une offre multirisques habitation (MRH). Cette couverture détermine si l’indemnisation se fait selon la valeur à neuf ou selon la valeur d’usage, avec parfois des plafonds et des franchises spécifiques. Dans les zones urbaines actives comme Paris, certains assureurs proposent des options spécifiques pour les équipements et les objets de valeur, afin de garantir une indemnisation proportionnée à la valeur réelle des biens, tout en évitant les vides de couverture lorsque des pièces rares ou des objets historiques sont présents.
Pour guider le lecteur dans le choix des garanties, il est utile de rappeler que les garanties peuvent être combinées et ajustées selon le profil. Les sections suivantes détaillent les garanties Classement par priorité, les coûts typiques, et les stratégies pratiques pour adapter l’offre au logement parisien, afin de condenser les ressources sans sacrifier la protection des objets les plus précieux. L’idée est d’obtenir une couverture qui correspond à la réalité du logement et à la valeur des biens sans payer des primes exagérées. Dans ce cadre, il peut être utile de vérifier les conditions liées à la sécurité des locaux et aux dispositifs de protection, qui jouent souvent sur le montant des indemnités et les franchises.
Nota bene: dans certains cas, l’assurance logement étudiant, ou l’assurance location vide Paris, peut proposer des formules spécifiques qui s’alignent sur des besoins particuliers des occupants et des types de logements, sans pour autant compromettre la protection du mobilier ancien. Pour étudier les solutions adaptées, il peut être utile de consulter des pages spécialisées comme assurance logement étudiant Paris ou assurance location vide Paris, afin d’évaluer les options disponibles et les tarifs propres à chaque configuration.
Garanties essentielles à souscrire pour le mobilier ancien dans un logement parisien
La protection du mobilier ancien exige d’établir une hiérarchie des garanties qui tiennent compte des caractéristiques spécifiques des objets: matériaux, valeur, fragilité et contexte d’exposition. La garantie responsabilité civile demeure le socle, puisqu’elle couvre les dommages causés à des tiers et les conséquences imprévues qui pourraient survenir lorsque des meubles lourds ou fragiles se détériorent ou provoquent des dégâts. En pratique, cette garantie s’applique lorsque le sinistre implique des conséquences sur autrui et que la responsabilité de l’assuré peut être engagée, par exemple en cas d’inondation légère ayant affecté des pièces historiques visibles lors d’une visite.
La garantie dégâts des eaux est généralement indispensables pour les meubles anciens, dont les finitions peuvent être sensibles à l’humidité. Les infiltrations, les fuites et les remontées d’humidité peuvent entraîner des déformations du bois, des cloques sur les surfaces vernies et la dégradation des tissus. Cette garantie couvre les dommages matériels subis, y compris les objets contenus dans le logement, à condition que le sinistre soit dû à une fuite ou à une rupture de canalisation et non à une négligence de l’assuré. Dans les bâtiments parisiens, où les canalisations peuvent être vieillissantes et les murs sensibles, cette protection se révèle particulièrement utile et souvent souscrite en complément d’une garantie bris de glace ou incendie.
La garantie incendie peut s’avérer déterminante pour préserver des pièces historiques sensibles à la chaleur et à la fumée. En complément, les assureurs proposent des extensions qui couvrent les dégâts thermiques et les conséquences de fumée, ainsi que des pertes liées au relogement temporaire lorsque le logement devient inhabitables à la suite d’un sinistre. Pour les meubles anciens de forte valeur, l’indemnisation peut être adaptée afin de tenir compte de leur caractère unique et de leur intérêt patrimonial. La garantie bris de glace assure les vitrages et miroirs qui font partie intégrante du décor et du patrimoine mobilier; elle peut s’étendre à certains éléments vitrés spécifiques, comme les vitraux ou les glaces anciennes, après vérification des plafonds de couverture et des franchises associées.
La protection des biens mobiliers peut intégrer des prestations dédiées à l’équipement et à la valeur spéciale des objets. Les objets de valeur et les objets de collection (tableaux, tapisseries, pièces d’époque) bénéficient de clauses spécifiques. Ces garanties permettent, selon les contrats, une indemnisation qui peut être fixée en fonction de la valeur déclarée et appuyée par des pièces justificatives, telles que factures, certificats d’authenticité ou évaluations professionnelles. En cas de sinistre impliquant des pièces de valeur, il est fréquent que l’indemnisation soit réglée sur la base de la valeur réelle, avec des plafonds et des franchises propres à la catégorie des objets concernés. Pour les demandeurs conscients des enjeux patrimoniaux, l’importance de la déclaration précise et documentée des valeurs est cruciale afin d’éviter les dégradations ou les refus partiels de couverture.
Enfin, les garanties « objets de valeur » et « équipements » permettent d’étendre la couverture au-delà du simple mobilier. Les objets précieux, comme les bijoux ou les œuvres d’art, demandent des évaluations spécifiques et peuvent nécessiter des garanties dédiées ou des extensions de couverture afin d’éviter une sous-estimation des pertes. Dans le cadre parisien, où la valeur des objets peut être élevée et les exigences de sécurité strictes, ces garanties se révèlent particulièrement adaptées pour préserver l’intégrité du patrimoine mobilier. En parallèle, les garanties associées aux catastrophes naturelles et à la tempête peuvent être activées dans les zones concernées, avec des franchises et des plafonds qui varient selon les sinistres reconnus et les arrêtés ministériels publiés.
Pour résumer, les garanties essentielles qui préservent le mobilier ancien dans un logement parisien incluent la responsabilité civile, les dégâts des eaux, l’incendie et le bris de glace, complétées par des extensions liées aux objets de valeur et aux équipements. Le choix de ces garanties doit être guidé par l’inventaire du mobilier, la valeur des pièces et le niveau de sécurité du bâtiment. En pratique, une approche progressive qui associe une MRH adaptée à une liste précise d’objets et d’accessoires permet de sécuriser l’ensemble tout en maîtrisant le coût. Dans les sections suivantes, des conseils concrets et des exemples chiffrés aident à naviguer entre les options, afin d’obtenir une protection proportionnée et efficace pour le mobilier ancien parisien.
Pour faciliter la comparaison et l’optimisation, il peut être utile de consulter des ressources spécialisées comme franchise en assurance habitation ou des pages dédiées à l’assurance des biens immobiliers neufs et anciens. Ces ressources éclairent les choix en matière de franchises, de plafonds et d’exclusions, et permettent d’ajuster la couverture aux particularités d’un logement parisien.
Comment évaluer la valeur des meubles anciens et leur indemnisation dans le cadre parisien
Évaluer la valeur des meubles anciens requiert une approche méthodique: la valeur déclarée ne doit pas se limiter à l’achat initial mais doit refléter la réalité actuelle du marché, l’état de conservation et l’éventuelle rareté de l’objet. Deux notions essentielles guident l’indemnisation: la valeur à neuf et la valeur d’usage. Dans la pratique, les contrats MRH permettent souvent d’opter pour l’indemnisation « à valeur à neuf » afin de replacer l’objet par un bien équivalent à l’achat actuel, ce qui est particulièrement pertinent pour les objets de grande valeur. Toutefois, certaines polices privilégient la valorisation en valeur d’usage, où la vétusté et l’état de l’objet sont pris en compte dans le calcul de l’indemnité. Positionner le bon choix exige une évaluation précise et des justificatifs solides: factures, certificats, photos datées, et surtout une estimation réalisée par un expert en patrimoine mobilier si nécessaire.
La documentation joue un rôle central. Dans le cadre parisien, où le patrimoine mobilier peut comprendre des pièces anciennes, des meubles d’époque et des objets d’art, il est recommandé de documenter chaque item par des photos datées et des descriptions détaillées: origine, année approximative, matériaux, dimensions et état général. Cette documentation facilite l’estimation et peut agir comme support lors des échanges avec l’assureur. Il est également utile d’établir une liste de valeur, associée à chaque objet, afin d’éviter les ambiguïtés lors de l’indemnisation. Des évaluations professionnelles peuvent être demandées lorsque les pièces sont extrêmement rares ou complexes à évaluer, comme des meubles d’époque ou des objets d’art intégrés au décor intérieur. Les assureurs peuvent exiger des preuves d’authenticité et des estimations récentes pour les objets de grande valeur, et certaines garanties peuvent exiger des références spécifiques pour être actives.
Au-delà de la manière dont l’indemnisation est calculée, il convient d’être attentif à la relation entre garanties et plafonds. Les objets de valeur peuvent être soumis à des plafonds distincts, et les assureurs demandent souvent des déclarations précises sur la nature et la valeur de chaque pièce, afin d’assurer une indemnisation proportionnée et rapide en cas de sinistre. En pratique, une approche proactive, fondée sur une évaluation honnête et documentée, permet de réduire les écarts entre la valeur perçue et la valeur indemnisable. Pour les propriétaires de mobilier ancien dans un logement parisien, une combinaison de garanties adaptées et une documentation rigoureuse constituent les meilleurs garde-fous contre les pertes financières et les dégradations irréversibles.
Pour enrichir le processus d’évaluation, l’accès à des ressources spécialisées peut aider. Certaines pages proposent des outils de calcul et des conseils sur la manière d’évaluer les objets de valeur et d’optimiser la couverture. En complément, la souscription à des garanties spécifiques pour les objets de valeur peut être envisagée afin de sécuriser des pièces qui dépassent les plafonds standard de l’assurance habitation.
En cas de doute, l’option d’un comparateur d’assurance habitation peut offrir une vue d’ensemble sur les offres du marché et permet de tester différentes combinaisons de garanties et de franchises pour trouver l’équilibre entre protection et coût. Ces outils ont souvent été conçus pour aider les clients à comprendre l’impact des choix d’indemnisation et à adapter les contrats à leur patrimoine mobilier.
Stratégies pratiques pour réduire le coût de l’assurance habitation à Paris sans sacrifier la protection du mobilier ancien
Le marché parisien est réactif et les tarifs varient en fonction de plusieurs paramètres: le quartier et l’arrondissement, la surface du logement, le type d’habitation (studio, T2, colocation, logement meublé) et le niveau de sécurité du bâtiment. La première étape consiste à analyser le profil d’exposition au risque: une copropriété ancienne avec une façade typique peut présenter des défis spécifiques (humidité, balcon, murs porteurs) qui influencent les primes et les franchises. De manière générale, les tarifs augmentent avec la valeur des biens à assurer, la superficie et le niveau d’exposition au vol. En revanche, pour les petits logements avec des dispositifs de sécurité renforcés, les assureurs peuvent proposer des primes plus compétitives grâce à des garanties adaptées et des franchises choisies de manière raisonnée.
- Comparer les offres en ligne: c’est un réflexe essentiel pour repérer les écarts tarifaires et identifier les garanties indispensables pour le mobilier ancien. Les comparateurs gratuits permettent de tester rapidement différentes combinaisons de garanties et de franchises, afin d’obtenir une offre adaptée et économique.
- Ajuster les garanties à son profil: selon la localisation et la valeur des objets, il peut être pertinent de privilégier une couverture qui privilégie les risques les plus probables (dégât des eaux dans un immeuble ancien, vol dans un quartier à forte activité, ou bris de glace pour les grandes vitrines). Une approche ciblée évite de payer des protections superflues et d’augmenter inutilement la prime.
- Choisir une franchise adaptée: la franchise influence directement le coût mensuel de l’assurance. Une franchise plus élevée peut réduire le montant de la prime et demeure une solution adaptée lorsque l’objectif est de maintenir le coût global à un niveau raisonnable tout en conservant des garanties essentielles.
- Regrouper les contrats: la consolidation de plusieurs contrats dans une même offre peut permettre d’obtenir des réductions. Pour les habitants de Paris, regrouper habitation, assurance dépendance ou protection juridique peut contribuer à réaliser des économies substantielles et à simplifier la gestion des sinistres.
- Profiter d’offres locales: certaines initiatives locales, comme l’Assurance Habitation Parisienne, peuvent offrir des conditions avantageuses pour les résidents de la capitale. Ces offres nécessitent souvent une évaluation ciblée pour s’assurer qu’elles couvrent les besoins spécifiques du mobilier ancien et que les plafonds et franchises restent alignés avec les attentes de protection.
Pour faciliter la comparaison et l’action, ci-dessous un tableau récapitulatif qui met en regard les formules Éco, Confort et Premium, avec des repères sur les garanties, les coûts indicatifs et les suggestions d’arrondissements où ces offres trouvent un terrain favorable. Ce tableau peut servir de base de discussion avec un conseiller ou un courtier indépendant, afin de vérifier que les choix correspondent bien au patrimoine mobilier et à l’usage du logement.
| Formule | Garanties clés | Prix indicatif mensuel* | Bon pour les arrondissements | Observations |
|---|---|---|---|---|
| Éco | RC, dégâts des eaux, bris de glace, incendie | 8–12 € | 3e, 9e, 11e | Prime basse, couverture basique mais adaptée à un mobilier ancien modeste |
| Confort | RC, dégâts des eaux, bris de glace, incendie, vols et vandalisme | 15–25 € | 5e, 6e, 15e | Bonne couverture pour pièces de valeur et petits ensembles patrimoniaux |
| Premium | RC, dégâts des eaux, bris de glace, incendie, objets de valeur, tempêtes, catastrophes | 30–60 € | Le Grand Paris et arrondissements centraux | Indemnisation à valeur à neuf pour les objets précieux et garanties étendues |
*Les prix indiqués sont indicatifs et dépendent de facteurs individuels: surface, localisation exacte, sécurité du bâtiment et valeur des biens. Pour obtenir une estimation précise, il est recommandé d’effectuer une simulation personnalisée.
Par ailleurs, la relation avec la sécurité du bâtiment joue un rôle déterminant dans le calcul des primes. Les immeubles dotés de systèmes de sécurité efficaces (vérrouillages renforcés, systèmes d’alarme, caméras de surveillance) peuvent faire baisser les coûts, tandis que les copropriétés anciennes, plus susceptibles d’avoir des risques de dégâts ou d’infiltrations, peuvent nécessiter des garanties plus complètes. Dans tous les cas, la clé réside dans une évaluation honnête des risques et une discussion transparente avec le conseiller pour ajuster les garanties aux priorités et au budget. Une approche méthodique, basée sur la valeur réelle du mobilier ancien et sur les risques propres à Paris, permet d’obtenir une protection adaptée sans payer au-delà de ce qui est nécessaire.
Pour ceux qui veulent approfondir, il est aussi possible d’explorer des ressources dédiées aux garanties d’assurance logement étudiant Paris ou à la franchise en assurance habitation afin de comprendre les mécanismes de ces éléments et leur impact sur le coût total de la couverture. En s’appuyant sur des ressources spécialisées, les ménages peuvent mieux cibler les protections essentielles et adapter leur police en fonction du patrimoine mobilier et du cadre urbain.
Conseils pratiques et ressources supplémentaires pour optimiser l’assurance du mobilier ancien à Paris
Dans ce chapitre, l’objectif est de proposer des conseils concrets pour guider l’achat et l’optimisation de l’assurance habitation, en particulier lorsque le mobilier ancien constitue une part importante du patrimoine. Il s’agit d’un équilibre entre protection adaptée et maîtrise du coût, afin de préserver le caractère historique et la valeur des pièces tout en restant fidèle à une gestion financière raisonnable. Le lecteur découvre ici des pratiques simples et des retours d’expérience utiles pour faire des choix éclairés et éviter les pièges courants.
Pour commencer, il est recommandé de réaliser un inventaire méticuleux du mobilier ancien: liste des pièces, description, année approximative, matériaux, état et estimation individuelle. Cet inventaire facilite non seulement les démarches lors d’un sinistre, mais aussi les négociations avec l’assureur et les éventuels experts. Il peut être utile d’associer à cet inventaire des photos datées et de conserver les factures ou attestations d’authenticité. Une telle démarche est particulièrement pertinente pour des objets rares ou des pièces d’époque qui nécessitent une valorisation précise et une documentation solide.
Ensuite, le recours à un courtier ou à un comparateur d’assurances peut s’avérer précieux pour gagner du temps et accéder à des offres alignées sur le profil. L’objectif est de mesurer l’impact des garanties sur le coût et de trouver l’équilibre entre couverture et budget. Pour les habitants de Paris, il peut être intéressant de vérifier les offres locales qui proposent des formules spécifiques, parfois plus adaptées au contexte urbain et à la dynamique des quartiers.
Il convient également d’évaluer les aspects pratiques qui influent sur le coût et l’efficacité de la couverture: le type de logement (studio, T2, colocation, meublé), la surface habitable, le niveau de sécurité du bâtiment, et la présence éventuelle d’un local annexe (cave, grenier, garage). Le niveau de sécurité peut influencer favorablement les primes lorsqu’un logement dispose d’équipements anti-intrusion, de serrures de sécurité ou d’un système d’alarme centralisé. Dans ces conditions, il peut être pertinent de ne pas souscrire des garanties qui ne répondent pas aux risques identifiés et de privilégier celles qui protègent réellement les pièces les plus exposées.
Enfin, la comparaison des formules (Éco, Confort, Premium) et la prise en compte des franches et plafonds permettent de construire une protection qui répond au plus près à la réalité du mobilier ancien sans surcharge tarifaire. Une démarche réfléchie implique aussi de vérifier les exclusions et les conditions spécifiques liées au patrimoine mobilier, afin d’éviter les surprises lors d’un sinistre. Pour les occasions où une assurance habitation ne serait pas adaptée à certains cas particuliers, des options comme l’assurance péniche ou des solutions dédiées à des logements atypiques peuvent être explorées via les pages spécialisées sur le site de référence, offrant une vue d’ensemble des protections possibles et des particularités associées.
Pour enrichir l’angle pratique, l’article propose également des ressources complémentaires qui détaillent les garanties essentielles et les aspects juridiques de l’assurance habitation, y compris les mécanismes de franchise et les conditions d’indemnisation. Ces ressources, fiables et actualisées, servent d’appui pour les personnes souhaitant sécuriser un patrimoine mobilier ancien tout en maîtrisant le coût global. En explorant ces pistes, les lecteurs développent une compréhension claire des choix qui s’offrent à eux et des stratégies pour optimiser leur couverture dans le cadre parisien.